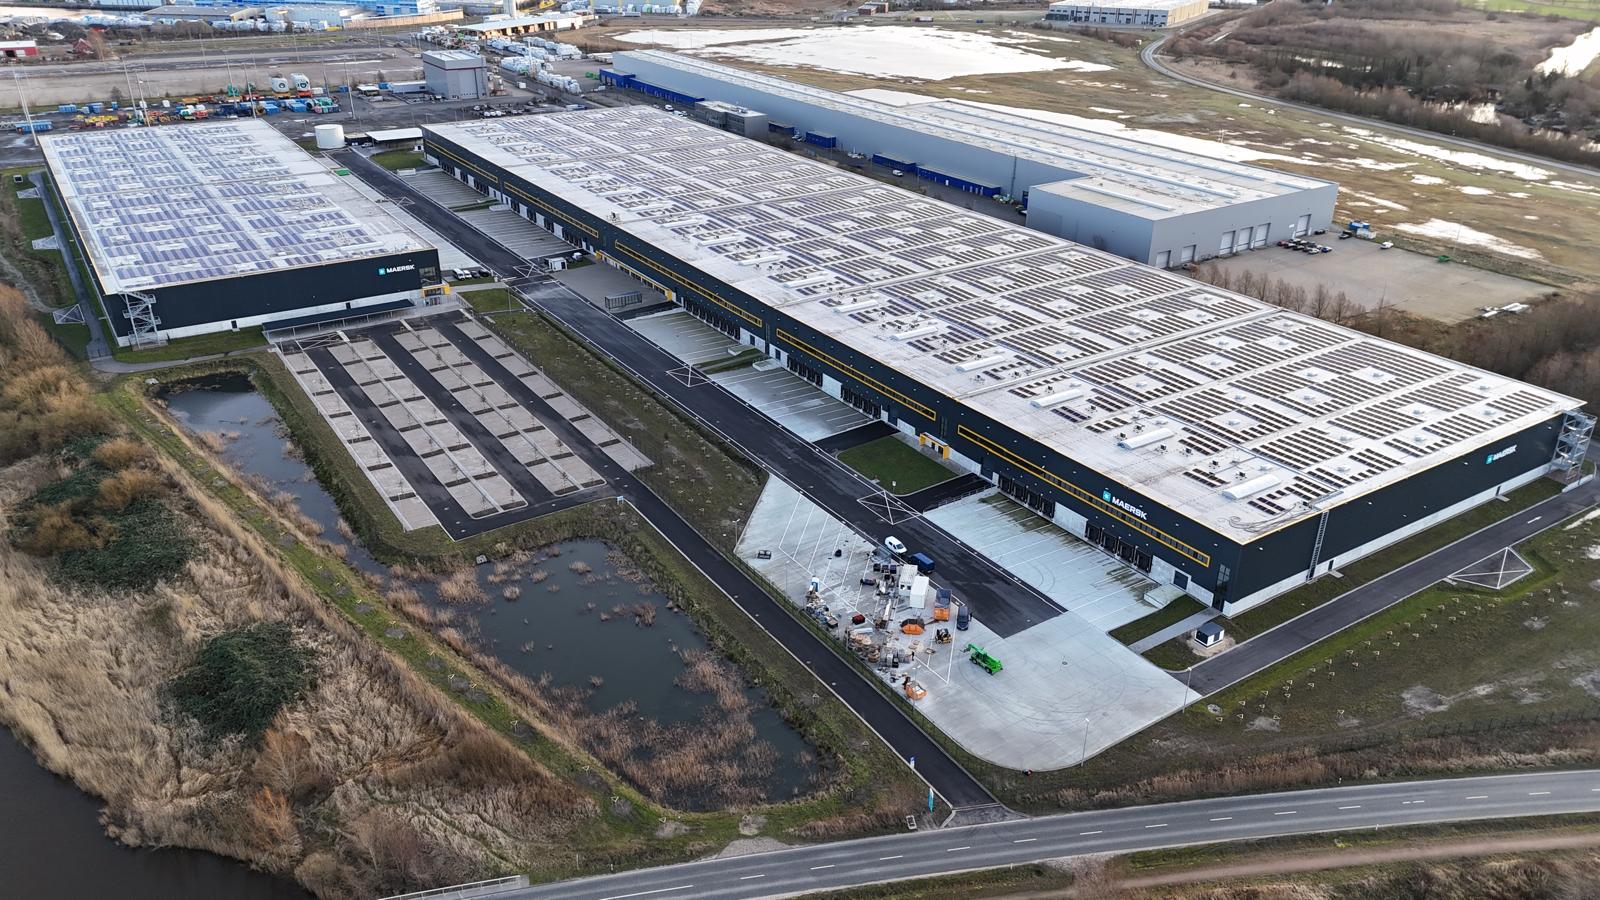
4.949 kWp auf den Logistikdächern im Bremerhavener Hafenareal – seit Mai 2025 am Netz und mit gesetzlich garantierter EEG-Vergütung von 11,22 ct/kWh über 20 Jahre. Anteile an der Anlage können Sie als Kapitalanlage erwerben. Persönlich begleitet von Ihrer Finanzlounge.
„Die beste Freifläche ist ein Dach, das bereits gebaut ist."
Auf den Hallendächern des Logistikareals in Bremerhaven ist eine Photovoltaik-Großanlage entstanden. Kein Flächenverbrauch, keine Genehmigungsrisiken durch Neubau – die Anlage nutzt bestehende Dachflächen und speist über einen gesicherten Netzanschluss ein.
Der EEG-Zuschlag stammt aus der Ausschreibung mit Zuschlagsdatum 01.02.2023, die Inbetriebnahme erfolgte im Mai 2025. Die Vergütung ist damit für 20 Jahre gesetzlich fixiert – ergänzt um die Direktvermarktung des erzeugten Stroms.
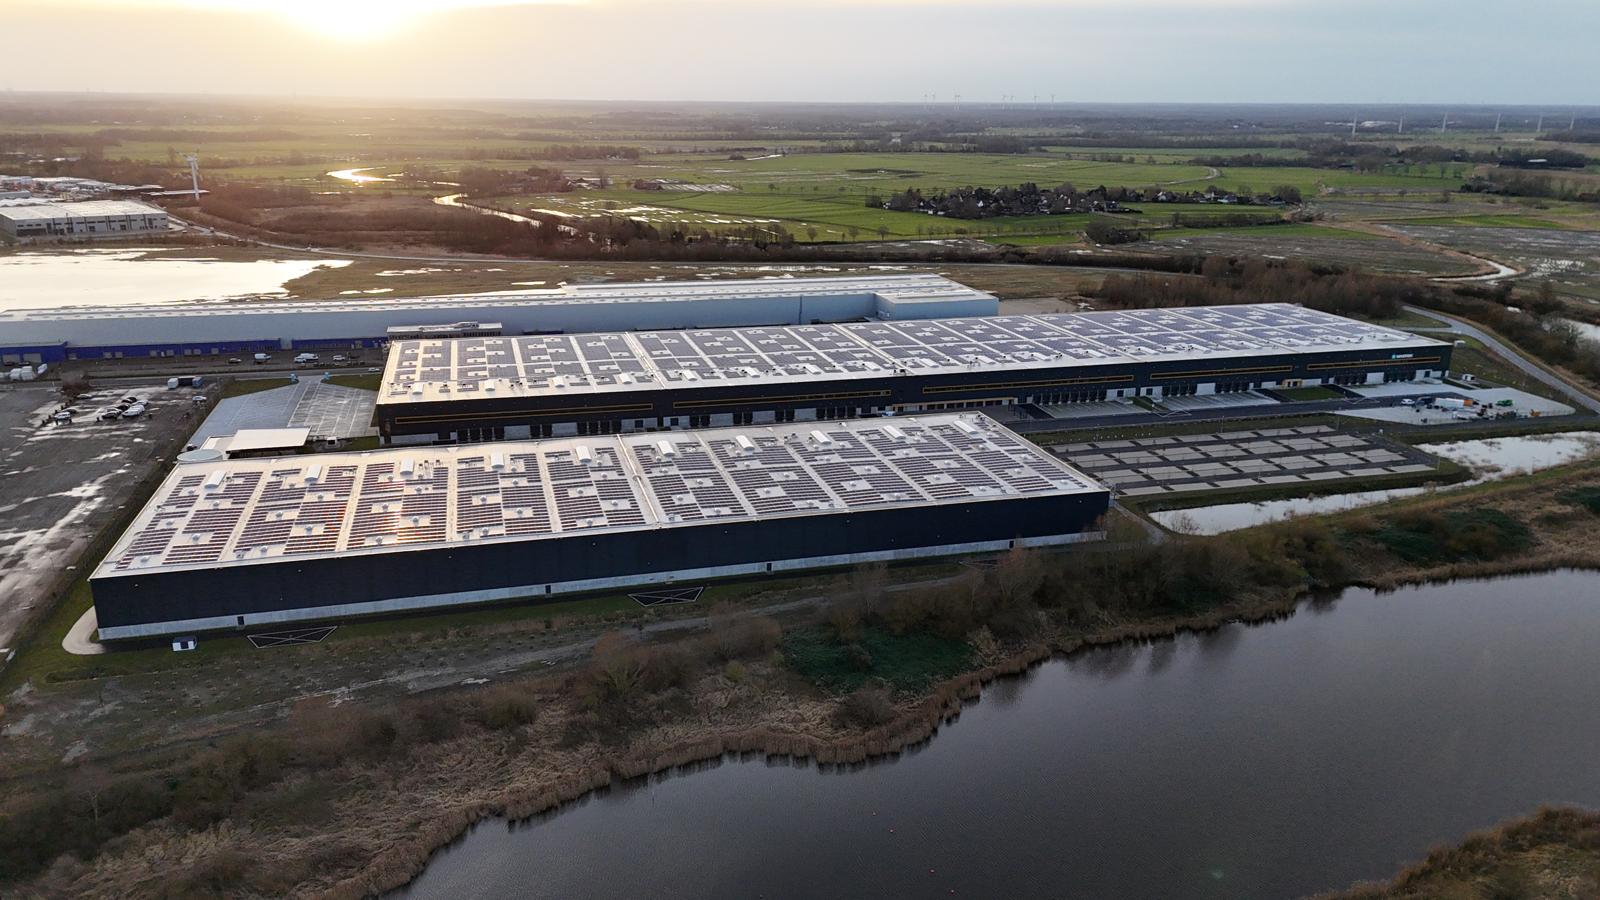
Die Anlage ist fertiggestellt, abgenommen und im Marktstammdatenregister registriert. Erwerber steigen in einen laufenden Betrieb ein, nicht in ein Bauvorhaben.
Logistikareal Bremerhaven
Flurstück 12/32
4.949,12 kWp bezuschlagte Leistung, insgesamt rund 6,4 MWp installiert.
11,22 ct/kWh über 252 Monate ab Inbetriebnahme, zzgl. Direktvermarktung.
Einspeisezusage des Netzbetreibers liegt vor, Einspeisung seit 06.05.2025.
Dachgestattungsvertrag über 20 Jahre mit zweimaliger Verlängerungsoption um je 5 Jahre.
Wartungsvertrag, technische Überwachung und kaufmännische Abwicklung sind vertraglich geregelt.
Eingesetzt werden Glas-Folie-Module in Verbindung mit Zentralwechselrichtern und einer Aluminium-Unterkonstruktion für Flachdächer.
Monokristalline Halbzellen-Module mit 440 Wp Nennleistung, Leistungsgarantie über 25 Jahre, aufgeständert auf einer Aluminium-Unterkonstruktion.
Zentralwechselrichter der 300-kW-Klasse mit Fernüberwachung, String-Monitoring und Konformität nach VDE-AR-N 4110.
944 kWh/kWp p. a. nach PVsol, 946 kWh/kWp nach PVsyst – zwei unabhängige Simulationen als Grundlage der Kalkulation.
Alle Werte beziehen sich auf ein Kilowatt-Peak Anlagenleistung und basieren auf der hinterlegten Wirtschaftlichkeitsberechnung.
Zzgl. gesetzlicher Umsatzsteuer. Angaben ohne Finanzierung; eine Fremdfinanzierung ist möglich und wird im Gespräch individuell gerechnet.
Stellen Sie Ihre Investitionssumme und Ihren persönlichen Steuersatz ein – die Werte aktualisieren sich sofort.
Beispielrechnung auf Basis von 1.345 €/kWp, 944 kWh/kWp p. a. und 11,22 ct/kWh EEG-Vergütung. Der Investitionsrahmen ist auf 400.000 € begrenzt, da der IAB bei 200.000 € Abzugsbetrag gedeckelt ist. Angegeben sind Abzugsbeträge und die daraus resultierende Entlastung beim gewählten Steuersatz – ohne Finanzierung, ohne Degradation und ohne Berücksichtigung individueller steuerlicher Verhältnisse. Keine Anlageberatung, keine Steuerberatung und keine Renditezusage.
Eine Photovoltaikanlage ist ein bewegliches Wirtschaftsgut des Betriebsvermögens – das eröffnet die klassischen Abschreibungsinstrumente.
Bis zu 50 % der geplanten Anschaffungskosten können bereits bis zu drei Jahre vor der Anschaffung gewinnmindernd abgezogen und dabei frei auf mehrere Jahre verteilt werden – maximal 200.000 € Abzugsbetrag pro Betrieb.
Auf den nach dem IAB verbleibenden Restbuchwert kommen 40 % Sonderabschreibung – wahlweise vollständig im Anschaffungsjahr oder verteilt über fünf Jahre.
Der verbleibende Restbuchwert wird über die Restnutzungsdauer der bereits laufenden Anlage abgeschrieben – hier rund 18 bis 19 Jahre, also etwa im Gleichlauf mit der verbleibenden EEG-Vergütung.
Der stärkste Hebel liegt in der Rückwirkung: Der IAB wird nicht erst im Jahr der Anschaffung wirksam, sondern kann in jeder noch änderbaren Veranlagung der bis zu drei vorangegangenen Jahre gebildet werden.
200.000 € sind der Abzugsbetrag, nicht die Steuererstattung. Die tatsächliche Entlastung ergibt sich aus Abzugsbetrag × persönlichem Steuersatz – bei 45 % also rund 90.000 €.
Der IAB setzt unter anderem einen Gewinn von höchstens 200.000 € im Abzugsjahr voraus, gilt pro Betrieb und wird bei ausbleibender Investition rückwirkend und verzinst aufgelöst. Beispielhafte Darstellung der gesetzlichen Möglichkeiten. Ob und in welcher Höhe die Instrumente in Ihrem Fall anwendbar sind, klärt ausschließlich Ihr Steuerberater. Dies ist keine Steuerberatung.
Gegenstand des Kaufvertrags ist ein klar abgegrenzter Anlagenteil mit eigener Messeinrichtung. Betrieb, Wartung, Versicherung und Direktvermarktung sind vertraglich geregelt und laufen ohne Ihr Zutun weiter.
Jeweils netto, auf Basis von 1.345 €/kWp. Andere Größenordnungen sind nach Verfügbarkeit möglich.
Alle Anlagen zum Kaufvertrag – Lageplan, Stringplan, Wartungs- und Dachgestattungsvertrag – erhalten Sie zur Prüfung.
Die Module sind auf allen Hallendächern verlegt, die Anlage speist seit Mai 2025 ein.


Originalaufnahmen vom Standort Bremerhaven.
Allgemeine Unterlagen können Sie direkt einsehen. Alle projekt- und vertragsbezogenen Dokumente enthalten Betreiber-, Vertrags- und Planungsdaten – diese stellen wir Ihnen nach einem kurzen persönlichen Kontakt vollständig zur Verfügung.
Wir senden Ihnen das vollständige Unterlagenpaket nach einer kurzen Rückmeldung zu – persönlich, damit offene Fragen direkt geklärt werden können.
Unterlagen anfordernWir begleiten Sie persönlich – transparent, ohne Zeitdruck und mit allen Unterlagen zur Prüfung.
Wir klären Ihre Ziele, die Größenordnung und ob eine PV-Anlage steuerlich und strukturell zu Ihrer Situation passt.
Sie erhalten Vertragswerk, Datenblätter und Ertragsgutachten zur Prüfung – gerne gemeinsam mit Ihrem Steuerberater. Der Kaufvertrag kommt ohne Notar aus – es fallen keine Kaufnebenkosten an.
Nach Zahlung geht der Anlagenteil auf Sie über. Erträge, Einspeisung und Verfügbarkeit sehen Sie jederzeit im Online-Zugang.
Wählen Sie direkt einen freien Slot im Online-Kalender – telefonisch, per Video oder vor Ort. Alle Unterlagen zur PV-Anlage Bremerhaven besprechen wir persönlich.